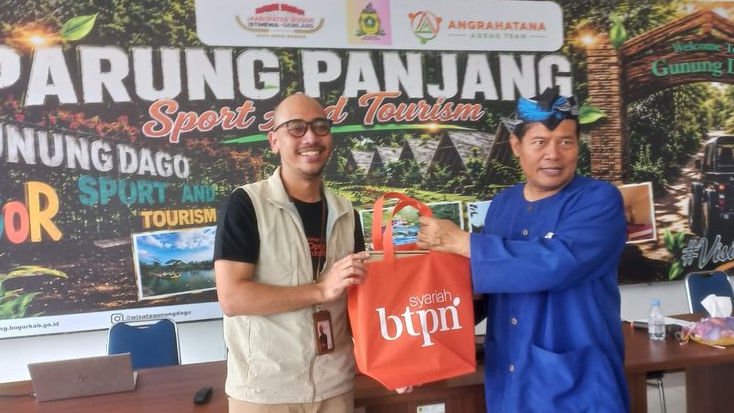
INFOPANTULAN.COM – Bank BTPN Syariah memperluas layanan ke Kecamatan Parungpanjang, Kabupaten Bogor, dengan fokus pada pemberdayaan masyarakat melalui pembiayaan berbasis prinsip syariah. Kehadiran bank yang berdiri sejak 2014 itu diarahkan untuk menjangkau segmen yang selama ini belum mendapat akses perbankan memadai, sekaligus memberi pendampingan agar proses pengajuan pembiayaan lebih jelas dan terarah.
Di Parungpanjang, BTPN Syariah mencatat hampir 4.000 nasabah hingga saat ini, dengan sekitar 80 persen di antaranya merupakan pelaku UMKM. Dari komposisi tersebut, terlihat bahwa fokus utama layanan tidak berhenti pada penyaluran dana, melainkan juga mendorong pertumbuhan usaha agar nasabah bisa naik kelas secara berkelanjutan.
Ekspansi BTPN Syariah ke Parungpanjang dan arah pemberdayaan

Langkah masuknya BTPN Syariah ke Parungpanjang menjadi bagian dari upaya memperluas akses keuangan pada wilayah yang potensial secara ekonomi namun belum sepenuhnya tersentuh layanan perbankan. Pendekatan berbasis syariah dipilih untuk menjawab kebutuhan masyarakat yang mencari alternatif pembiayaan dengan prinsip sesuai keyakinan, sekaligus tetap memperhatikan aspek kelayakan usaha.
Kepala Pembiayaan area Kabupaten dan Kota Bogor BTPN Syariah, Andi Agustiawan, menegaskan bahwa pendampingan menjadi bagian integral dari program. Menurutnya, nasabah tidak perlu merasa cemas terhadap syarat pengajuan pembiayaan, karena bank menyediakan arahan sejak tahap awal agar pemahaman dan kesiapan dokumen lebih baik.
“Kami juga melakukan pendampingan sehingga nasabah tidak perlu khawatir dengan syarat saat mengajukan permodalan. Sebab, Bank BPTN Syariah mengedepankan rasa kepercayaan,” ujar Andi Agustiawan.
Dengan pola pendampingan seperti ini, proses pembiayaan cenderung tidak berhenti pada transaksi. Nasabah memperoleh penjelasan yang lebih mudah dipahami, termasuk bagaimana menyiapkan kebutuhan usaha untuk mendukung kelancaran pembiayaan.
Profil nasabah, dominasi UMKM, dan program pembiayaan
Data internal layanan di Parungpanjang menunjukkan hampir 4.000 nasabah, dan mayoritas berasal dari pelaku UMKM. Fakta ini penting karena UMKM sering menghadapi tantangan klasik, mulai dari keterbatasan akses modal, rendahnya literasi keuangan, hingga kesulitan memenuhi persyaratan administrasi. Ketika proporsi nasabah UMKM mencapai sekitar 80 persen, maka program pembiayaan memiliki peran langsung dalam memperkuat ekosistem ekonomi lokal.
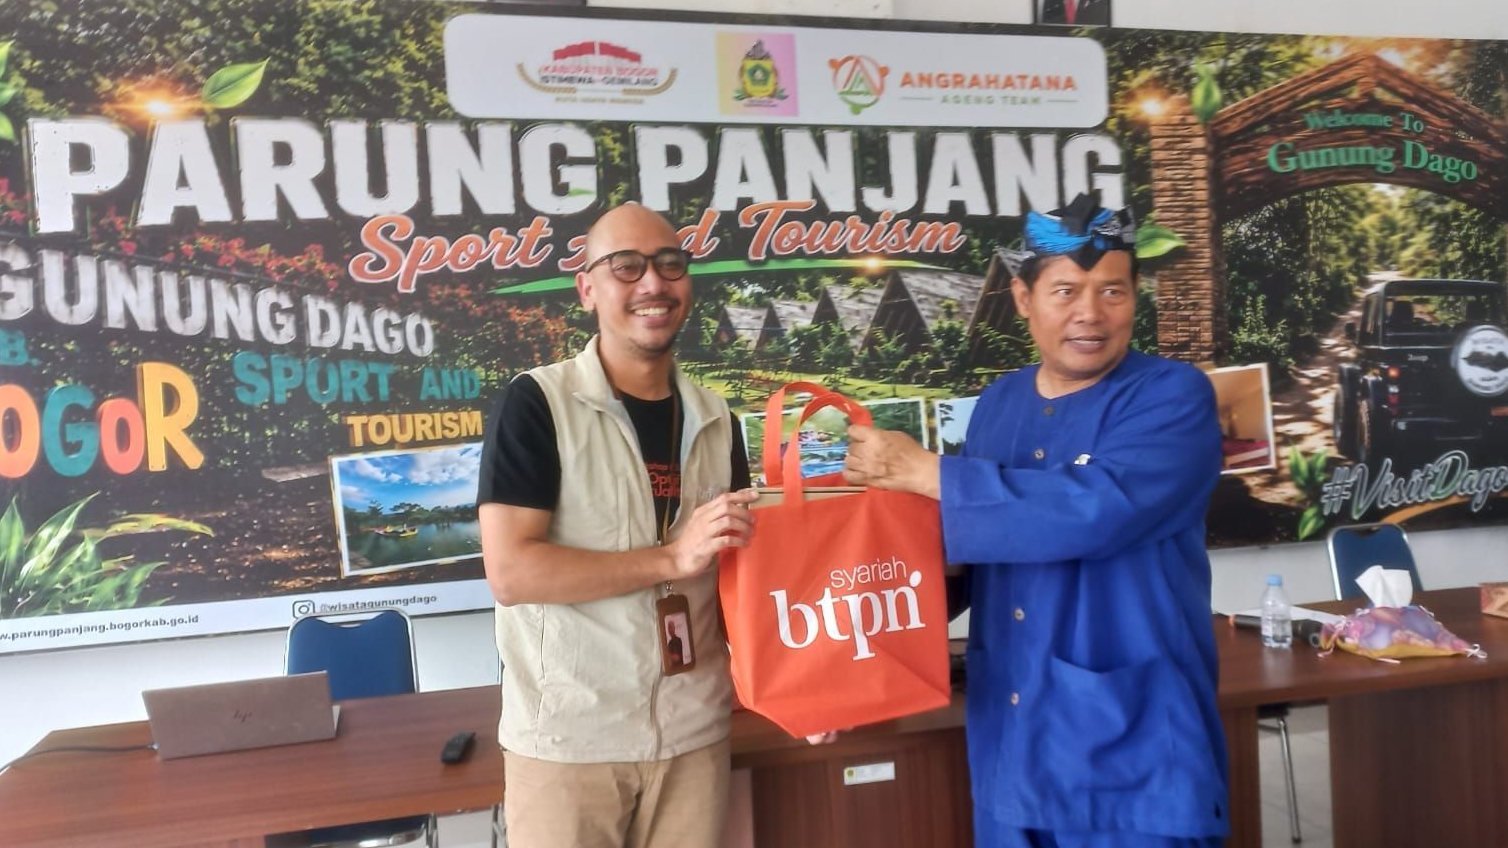
Andi menambahkan bahwa skema pembiayaan tidak hanya ditujukan untuk individu, tetapi juga disiapkan untuk komunitas. Artinya, terdapat ruang bagi kelompok usaha atau komunitas tertentu untuk mendapatkan akses permodalan sesuai kebutuhan, yang pada praktiknya dapat mendorong kolaborasi antar pelaku usaha.
“Kami juga menyediakan pembiayaan untuk komunitas dan juga pembiayaan untuk individu,” kata Andi.
Keberagaman model pembiayaan ini dapat menjadi nilai tambah, terutama di wilayah dengan karakter usaha yang beragam. Sebagian pelaku usaha mungkin lebih cocok mengakses pembiayaan secara personal, sementara yang lain membutuhkan pendekatan kolektif agar usaha tumbuh lebih terstruktur.
Kolaborasi dengan Pemerintah Kecamatan Parungpanjang
Dalam pengembangan programnya, BTPN Syariah juga mendapat dukungan dari Pemerintah Kecamatan Parungpanjang. Andi mengapresiasi dukungan tersebut karena dianggap membantu kelancaran implementasi program, sekaligus memperluas jangkauan informasi kepada masyarakat.
Keterlibatan pemerintah kecamatan biasanya berpengaruh pada aspek sosialisasi, pemetaan kebutuhan warga, hingga penguatan sinergi program pemberdayaan. Saat dukungan administratif dan komunikasi berjalan baik, peluang peningkatan kualitas layanan juga cenderung lebih besar.
Andi menyebut kolaborasi ini sebagai langkah positif untuk meningkatkan taraf hidup masyarakat, khususnya di wilayah Parungpanjang. Fokusnya bukan sekadar menambah jumlah nasabah, melainkan memastikan pembiayaan benar-benar menjadi pengungkit agar usaha dan produktivitas masyarakat meningkat.
“Tentu ini juga menjadi peluang bagi kami BTPN Syariah, untuk lebih banyak mendampingi masyarakat di Parungpanjang agar menjadi produktif dan naik kelas,” ujar Andi.
Harapan Camat Parungpanjang: alternatif pembiayaan dan penguatan usaha
Di sisi lain, Camat Parungpanjang Chairuka Judhyanto menyambut baik kerja sama dengan BTPN Syariah. Ia berharap kehadiran lembaga tersebut dapat memberikan alternatif pembiayaan bagi warga agar mampu mengembangkan usaha mereka dengan lebih baik.
Chairuka juga menyoroti aspek kesesuaian prinsip pembiayaan syariah. Ia menyatakan bahwa masyarakat dapat memperoleh opsi pembiayaan yang terhindar dari riba, sehingga lebih selaras dengan kebutuhan dan nilai yang dianut. Selain itu, Parungpanjang disebut memiliki masyarakat yang heterogen dan majemuk, sehingga keberadaan alternatif pembiayaan dinilai penting untuk menjangkau berbagai kelompok.
“Selain terhindar dari riba, masyarakat khususnya di Parungpanjang yang saat ini sudah heterogen dan majemuk, bisa memiliki alternatif pembiayaan untuk mengembangkan usahanya,” pungkas Chairuka Judhyanto.
Harapan tersebut menunjukkan bahwa peran lembaga keuangan tidak hanya dinilai dari ketersediaan produk, tetapi juga dari kemampuannya beradaptasi dengan kondisi sosial ekonomi masyarakat setempat.
Dampak ke depan: akses keuangan, kualitas pendampingan, dan peluang naik kelas
Jika pendampingan berjalan konsisten, program pembiayaan seperti ini berpotensi menghasilkan dampak yang lebih luas. Akses modal yang lebih mudah, disertai pendampingan, dapat membantu UMKM memperbaiki kapasitas usaha, mulai dari pengelolaan kebutuhan produksi hingga peningkatan kualitas layanan. Dalam konteks Parungpanjang, keberhasilan program akan sangat bergantung pada kemampuan bank dalam menjaga kualitas seleksi pembiayaan dan efektivitas pendampingan.
Lebih jauh, model pembiayaan untuk komunitas dan individu memberi sinyal bahwa BTPN Syariah berupaya menyesuaikan layanan dengan pola usaha masyarakat. Ketika pendekatan tersebut mampu menjawab kebutuhan riil pelaku UMKM, peluang nasabah untuk naik kelas menjadi lebih realistis.
Dengan jumlah nasabah yang sudah mendekati 4.000 orang dan dominasi pelaku UMKM, ekspansi BTPN Syariah di Parungpanjang dapat menjadi indikator awal bahwa kebutuhan akses pembiayaan berbasis syariah di wilayah tersebut cukup kuat. Selanjutnya, tantangan utamanya adalah mempertahankan pendampingan agar pembiayaan tidak hanya tersalurkan, tetapi juga benar-benar berdampak pada pertumbuhan usaha.
Pos Terkait

Trending Post