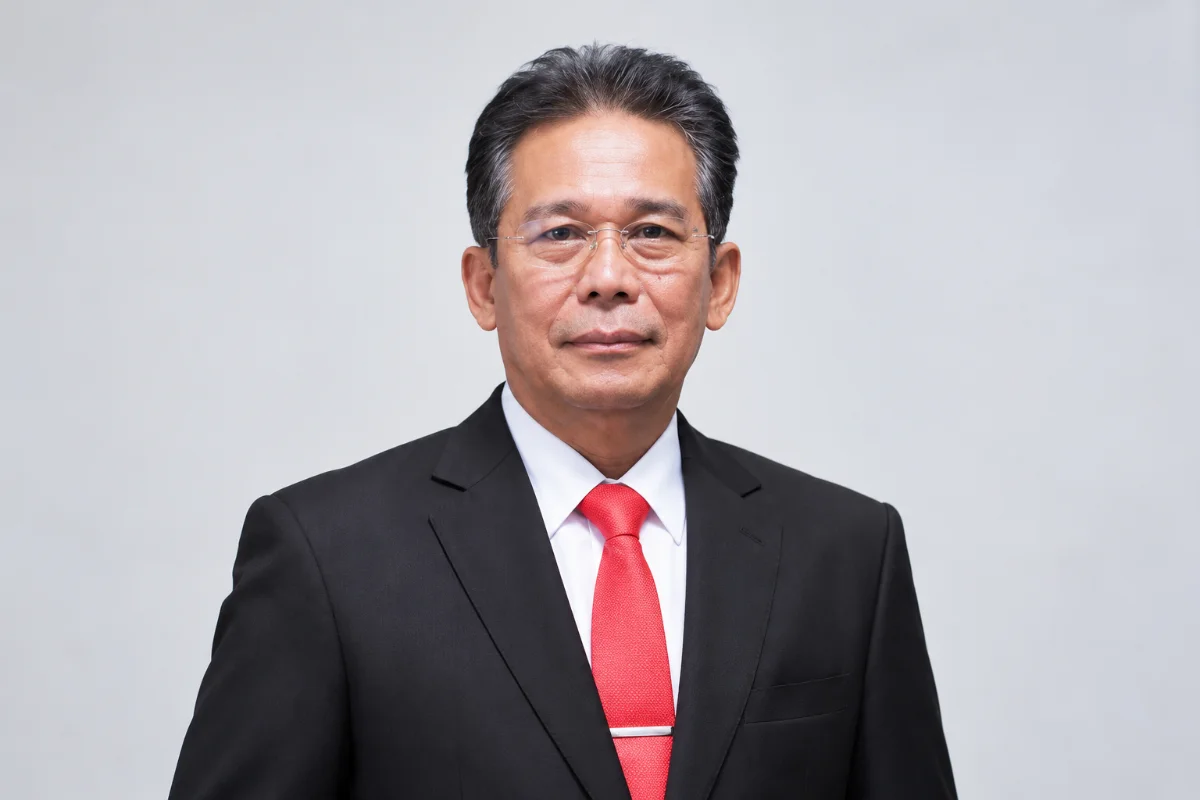
Jakarta, Infopantulan.com – Wakil Ketua Komisi Pemberantasan Korupsi (KPK) Johanis Tanak mengusulkan agar negara dapat merampas harta kekayaan penyelenggara negara yang tidak dilaporkan dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN). Ia menyampaikan usulan itu pada Minggu, 25 Oktober 2026, sebagai bahan yang perlu dimasukkan dalam Rancangan Undang-Undang (RUU) Perampasan Aset terkait Tindak Pidana.
Dalam gagasannya, Tanak menargetkan pejabat yang melaporkan kekayaan secara tidak benar, termasuk saat nilai harta yang sesungguhnya melebihi angka yang tercantum dalam LHKPN. Ia juga mengusulkan aturan serupa diberlakukan bagi penyelenggara negara yang memang wajib melapor, tetapi tidak memenuhi kewajiban tersebut, dengan harapan konsekuensi yang lebih tegas membuat pelaporan menjadi lebih akurat.
“Iya, termasuk pejabat yang wajib melapor LHKPN, tetapi tidak melapor, maka harta kekayaannya dirampas saja oleh negara berdasarkan UU Perampasan aset,” ujarnya.
Usulan perampasan untuk harta tak dilaporkan atau lebih besar dari LHKPN
Menurut Tanak, pengaturan dalam RUU Perampasan Aset perlu menempatkan ketidaksesuaian LHKPN sebagai dasar yang dapat ditindak. Ia menilai, jika seseorang melaporkan harta melalui LHKPN, lalu kemudian terbukti bahwa kekayaan yang benar-benar dimiliki berada di atas batas yang dilaporkan, maka harta tersebut layak menjadi objek perampasan.
Usulan ini berangkat dari fungsi LHKPN sebagai instrumen pelaporan untuk mendukung transparansi dan pengawasan atas kekayaan penyelenggara negara. Dengan menautkan konsekuensi hukum pada ketidakakuratan pelaporan, Tanak berharap pejabat akan lebih berhati-hati dalam memenuhi kewajiban administratif yang selama ini menjadi salah satu rujukan penting dalam penegakan integritas.
Mekanisme keberatan dinilai perlu agar prosedur perampasan jelas

Selain mendorong perampasan terhadap harta yang tidak sesuai LHKPN, Tanak juga menyoroti perlunya mekanisme penyelesaian apabila penyelenggara negara keberatan atas tindakan perampasan aset oleh negara. Ia menekankan bahwa mekanisme tersebut perlu diatur agar pelaksanaan ketentuan undang-undang berjalan dengan prosedur yang jelas.
Gagasan ini penting karena perampasan aset tidak hanya menyangkut penentuan objek, tetapi juga menyangkut tata cara ketika pihak terkait menilai proses yang dilakukan tidak sejalan dengan haknya. Pada tahap pembahasan RUU, aspek prosedural seperti mekanisme keberatan menjadi bagian yang menentukan bagaimana ketentuan itu nantinya diterapkan di lapangan.
Istilah perampasan aset diminta tetap dipakai dalam RUU
Tanak meminta agar istilah perampasan aset tetap digunakan dalam RUU. Ia menilai istilah tersebut sudah dikenal dalam peraturan perundang-undangan, termasuk Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi yang kemudian diubah melalui Undang-Undang Nomor 20 Tahun 2001.
Ia juga merujuk pada Pasal 18 Undang-Undang Tipikor yang mengatur pidana tambahan, termasuk perampasan barang tertentu yang berkaitan dengan tindak pidana korupsi. Dengan alasan itu, Tanak menilai penggunaan istilah perampasan tidak perlu diganti dengan nomenklatur lain karena sudah memiliki akar dalam kerangka hukum pemberantasan korupsi.
Masih berupa usulan, dasar hukum dan mekanisme perlu dirumuskan
Usulan Tanak terkait ketidaksesuaian LHKPN masih berada pada level gagasan dalam pembahasan RUU Perampasan Aset. Karena itu, ketentuan mengenai objek perampasan bagi harta yang tidak tercantum dalam LHKPN belum bisa diperlakukan sebagai aturan yang sudah berlaku hanya berdasarkan pernyataan tersebut.
Proses legislasi masih perlu memperjelas pengaturan mengenai objek perampasan, dasar penetapan aset, serta mekanisme keberatan. Ruang perumusan ini menentukan apakah dan bagaimana ketidaksesuaian LHKPN nantinya menjadi dasar hukum yang operasional dalam mekanisme perampasan.
Bagi masyarakat, arah pembahasan ini relevan karena LHKPN menjadi bagian dari pengawasan kekayaan penyelenggara negara. Jika ketentuan perampasan benar-benar dirumuskan dengan tegas, pelaporan harta diharapkan semakin mendekati kondisi sebenarnya, sehingga peluang penyembunyian kekayaan melalui laporan yang tidak sesuai dapat ditekan.
Pos Terkait


Trending Post